– impozitul pe dividende crește de la 5% la 8% –
Ministerul de Finanțe a publicat proiectul de lege pentru modificarea Codului Fiscal. Potrivit actului normativ, cresc mai multe taxe și impozite, printre care TVA-ul pentru sucuri carbogazoase, HoReCa și scade pragul pentru impozitarea microîntreprinderilor de la 1 milion euro la 500.000 euro.
Cele mai multe modificări intră în vigoare începând cu 2023, accizele la tutun și alcool urmând să crească de la 1 august 2022. Guvernul speră astfel să aducă un surplus de 2,2 miliarde lei la bugetul de stat în 2022 și 13,4 miliarde lei în 2023.
De asemenea, unele facilități fiscale din sectorul construcțiilor și sectorul agricol vor fi eliminate.
Iată care sunt principalele modificări:
Impozitul pe dividende
Se propune majorarea cotei impozitului pe dividende, de la 5% la 8%, pentru dividendele distribuite/plătite între persoane juridice române, precum și pentru cele distribuite/plătite nerezidenților.
Microîntreprinderi
Modificările sistemului de impozit pe veniturile microîntreprinderilor sunt:
– reducerea plafonului veniturilor obținute în anul precedent, de la 1 milion euro la 500.000 euro
– instituirea condiției ca microîntreprinderea să aibă cel puțin un salariat, situație în care este necesară eliminarea cotei de impozitare de 3%.
 Facilități fiscale
– Se propune revizuirea reglementării privind acordarea facilităților fiscale în sectorul construcții, precum și în sectorul agricol și în industria alimentară în sensul în care vor beneficia de facilitățile fiscale, numai persoanele fizice care obțin venituri din salarii și asimilate salariilor realizate în baza contractelor individuale de muncă încheiate cu angajatori. Prevederea ar urma să intre în vigoare din 1 ianuarie 2023 și se aplică începând cu veniturile aferente lunii ianuarie 2023.
– Se propune revizuirea reglementării privind acordarea facilităților fiscale în sectorul construcții, în ceea ce privește condiția referitoare la calculul cifrei de afaceri, în sensul în care raportarea are în vedere doar informații/date din anul curent. Astfel, se are în vedere principiul conform căruia facilitățile fiscale se acordă în perioada în care se realizează efectiv activitățile menționate la codurile CAEN precizate în actul normativ.
– Se propune modificarea plafonului până la care se acordă facilitățile fiscale în domeniul construcțiilor, sectorul agricol și în industria alimentară, respectiv de la 30.000 lei lunar la 10.000 lei lunar, inclusiv. Pentru partea din venitul brut lunar ce depășește 10.000 lei nu se aplică facilitățile fiscale.
TVA
– Se propune ca, din 1 ianuarie 2023, să se excludă din sfera de aplicare a facilității cotei reduse de TVA de 9%, pe lângă excepția prevăzută deja pentru băuturi alcoolice, impusă de Directiva 2006/112/CE privind sistemul comun al TVA, și băuturile nealcoolice care se încadrează la codul NC 2202 10 00 și 2202 99, respectiv a băuturilor nealcoolice care conțin adaos de zahăr sau alți îndulcitori sau aromatizate.
– Se propune ca, din 1 ianuarie 2023, să se aplice aceeași cotă de TVA, respectiv cotă redusă de 9%, atât pentru livrarea de alimente, inclusiv băuturi (cu excepția băuturilor alcoolice și a celor nealcoolice care conțin adaos de zahăr sau alți îndulcitori sau aromatizate), destinate consumului uman și animal, cât și pentru serviciile de restaurant și de catering și pentru activitățile de cazare hotelieră.
– Se propune introducerea unei prevederi care să reglementeze faptul că pentru livrările de lemn de foc cota redusă de TVA de 5% se aplică până la data de 31 decembrie 2029 inclusiv.
– Se propune ca, din 1 ianuarie 2023, să se restrângă sfera de aplicare a cotei reduse de TVA de 5% pentru livrarea de locuințe către persoane fizice, ca parte a politicii sociale, în sensul în care persoanele fizice să beneficieze de această facilitate o singură dată, respectiv să achiziționeze, în mod individual sau în comun cu altă persoană fizică/alte persoane fizice, o singură locuință a cărei valoare nu depășește suma de 600.000 lei, exclusiv TVA, cu cota redusă de 5%.
Accize
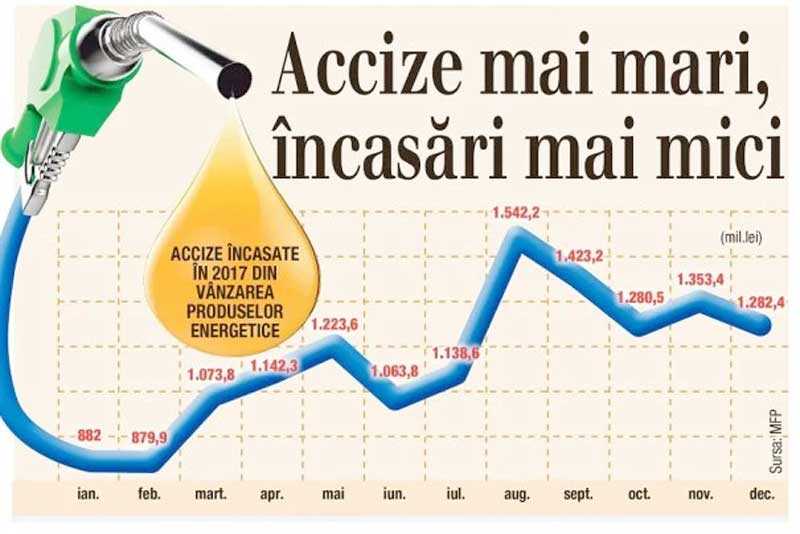 – Se propune majorarea cuantumului accizei minime pentru țigarete datorate, de la de 97% din nivelul accizei totale pentru țigarete la 100% din nivelul accizei totale pentru țigarete
– Se propune majorarea nivelului accizelor pentru alcool și băuturi alcoolice, începând cu 1 august 2022, având în vedere că nivelul accizelor pentru aceste produse nu a mai fost actualizat de la rescrierea Codului fiscal.
Impozite şi taxe locale
– Se propune eliminarea sintagmei “clădire cu destinație mixtă”, pentru simplificarea modului de calcul al impozitului pe clădiri. Se propune un nou mod de calcul al valorii impozabile pentru clădirile rezidențiale pe baza valorilor cuprinse în Studiile de piață referitoare la valorile orientative privind proprietățile imobiliare din România, administrate de Uniunea Națională a Notarilor Publici din România publicate anual pe pagina de internet a U.N.N.P.R. și a cotelor de impozitare respective.
– Se propune modificarea limitelor minime ale cotelor de impozitare și anume: la clădiri rezidențiale cotele vor fi de 0,1% – 0,2%, iar la clădirile nerezidențiale cotele vor fi de 1% – 1,3%.
Jocuri de noroc
În cazul veniturilor obținute din jocuri de noroc, se propune menținerea modalității de determinare a impozitului pe venit prin aplicarea unui barem de impunere cu tranșe de venit asupra fiecărui venit brut, cu cote de impunere cuprinse între 10% și 40%.
Totodată, baremul de impunere propus cuprinde și modificarea tranșelor de venit.